 덴탈웹
임플란트와 틀니는 어떻게 다른가
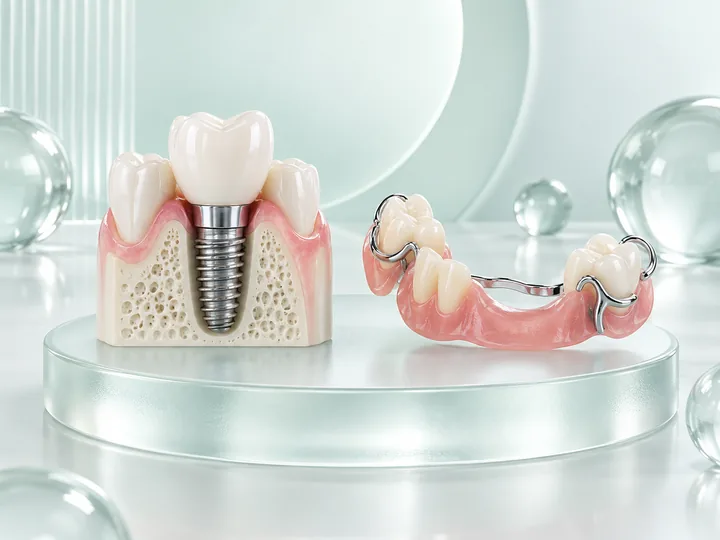
1. 받치는 방식이 다릅니다
- 임플란트: 턱뼈에 고정체를 심어 받칩니다. 고정돼 있어 빼지 않습니다.
- 틀니: 잇몸과 남은 치아에 얹어 받칩니다. 빼서 씻습니다.
질병관리청은 임플란트를 티타늄으로 만든 인공 치아뿌리를 뼈 속에 심고 그 위에 인공 치아를 잇는 치료로 설명합니다. 티타늄이 뼈와 붙는 현상(골유착)이 이 치료의 원리입니다[4].
틀니는 공단 기준으로 두 가지로 나뉩니다. 완전틀니는 위턱이나 아래턱에 치아가 전혀 없는 경우, 부분틀니는 위턱이나 아래턱에 남은 치아를 이용해 틀니를 만들 수 있는 경우가 대상입니다[2].
2. 씹는 힘이 줄면 생기는 일
질병관리청은 65세 이상 노인의 30%가 음식을 씹는 데 어려움을 느낀다고 설명합니다(2023년 국민건강영양조사)[6]. 치아가 빠지거나 의치(틀니)를 쓰면 씹는 힘이 줄어 먹을 수 있는 음식의 폭이 좁아진다고도 적었습니다[6].
질병관리청이 임플란트를 고려하는 경우로 드는 것은 이렇습니다[4].
- 옆의 자연치아를 깎지 않으려 할 때
- 맨 뒤 어금니가 빠져 브릿지를 걸 수 없을 때
- 빼는 틀니 대신 고정된 보철을 원할 때
3. 보험 기준: 임플란트
- 대상: 만 65세 이상 건강보험 가입자·피부양자 중 부분 무치악[1]
- 한도: 1인당 평생 2개(위턱·아래턱 합산)[1]
- 본인부담: 건강보험 30%, 의료급여 1종 10%, 2종 20%[1][3]
- 차상위 본인부담 경감 대상: 희귀난치성질환자 10%, 만성질환자 등 20%[1]
- 완전 무치악은 대상이 아니고 완전틀니를 받게 됩니다[1]
- 시술 전에 공단 등록이 필요합니다[1]
4. 보험 기준: 틀니
- 대상: 만 65세 이상[2]
- 종류: 레진상·금속상 완전틀니, 고리로 거는 금속상 부분틀니[2]
- 한도: 급여 적용 기간 7년[2]
- 본인부담: 건강보험 30%, 의료급여 1종 5%, 2종 15%[2][3]
- 차상위 본인부담 경감 대상: 희귀난치성질환자 5%, 만성질환자 15%[2]
- 7년 안이라도 새로 만들 수밖에 없다는 의학적 소견이 있으면 한 번 더 가능합니다[2]
의료급여 부담률이 서로 다른 점을 특히 헷갈리기 쉽습니다. 틀니가 더 낮습니다[1][2][3].
5. 고를 때 따질 것
- 남은 치아의 개수와 상태
- 턱뼈의 양과 질
- 몸 건강과 먹는 약
- 치료 기간을 견딜 수 있는지
- 비용
남은 치아가 흔들리면 틀니 쪽에서도 계획이 달라집니다. 질병관리청은 틀니를 만들 때 흔들리는 치아가 있으면 안정적인 틀니 설계를 위해 그 치아를 뽑을 수 있다고 설명합니다[7].
임플란트 쪽은 몸 상태를 먼저 봅니다. 질병관리청은 혈압·심장 약을 먹는 사람은 출혈 때문에 일부 약을 멈춰야 할 수 있고, 당뇨가 있으면 혈당 조절이 필요하며, 골다공증 약이나 주사는 중단하거나 바꿔야 할 수 있다고 설명합니다[4].
기간과 관리의 차이는 아래 '기간과 관리'에 정리했습니다.
6. 기간과 관리
- 임플란트: 질병관리청은 일반적으로 3~4개월, 뼈이식이 필요하면 더 길다고 설명합니다. 심은 뒤에는 치실·치간칫솔과 3~6개월마다 검진이 필요합니다[4]
- 틀니: 보험 틀니는 끼운 뒤 3개월 동안 6회까지 시술료 없이 조정을 받고, 그 뒤 유지관리도 정해진 범위에서 보험이 됩니다[2]
보험 기준으로 나란히 놓으면 단계와 끼운 뒤의 처리가 다릅니다.
| 구분 | 보험 임플란트 | 보험 틀니 |
|---|---|---|
| 진료 단계 | 3단계: 진단·치료계획, 고정체 심기, 보철 수복[1] | 완전틀니 5단계, 부분틀니 6단계[2] |
| 끼운 뒤 3개월 | 진찰료만 냅니다[1] | 6회까지 시술료 없이 진찰료만 냅니다[2] |
| 3개월이 지난 뒤 | 보철과 관련된 유지관리는 비급여[1] | 8개 항목(세부 11항목)을 항목별 연 횟수 안에서 급여[2] |
임플란트 주위에 잇몸병이 생겨 처치나 수술을 하면 그 항목의 건강보험 기준으로 계산합니다[1].
틀니는 만드는 동안 쓸 임시틀니도 본인부담 30%로 보험이 됩니다. 새로 이를 뽑아 완전틀니를 만들기 전 1~2개월 동안, 또는 부분틀니를 만드는 동안 남은 치아가 적어 식사나 바깥 활동이 어려운 경우가 대상입니다[2].
임플란트는 한국소비자원 피해구제에서 교합이상(21.8%), 임플란트 탈락(15.0%), 주위 염증(14.0%)이 많았습니다[5]. 어느 쪽이든 만든 뒤 관리가 결과를 좌우합니다.
임플란트는 문제가 생겨도 늦게 알아차리기 쉽습니다. 질병관리청은 임플란트 주위염이 잇몸뼈가 심하게 무너져도 흔들리지 않아 치료 시기를 놓치는 경우가 많다고 설명합니다[4]. 한국소비자원도 임플란트 치아에는 신경이 없어 합병증을 일찍 발견하기 어려울 수 있으니 정기 검진으로 관리하라고 당부합니다[5].
7. 둘 중 하나만 고르는 문제는 아닙니다
임플란트를 몇 개 심고 그 위에 틀니를 고정하는 방식도 있습니다. 되는지는 입 안 상태를 보고 진단에서 정합니다.
보험 기준에서도 임플란트와 부분틀니는 함께 받을 수 있습니다. 공단 임플란트 안내에 부분틀니와 중복급여를 허용한다고 적혀 있습니다[1].
8. 비급여가 되는 경우도 알아두세요
임플란트는 완전 무치악에 시술하거나, 일체형 식립재료를 쓰거나, 정해진 보철 재료가 아닌 것을 쓰면 시술 전체가 비급여가 됩니다[1]. 틀니도 고리가 아닌 특수 장치를 쓰는 부분틀니는 보험이 안 됩니다[2].
틀니는 금이나 티타늄 같은 금속을 쓴 틀니, 똑딱이(어태치먼트) 같은 특수 부분틀니가 급여에서 빠집니다[2]. 의료급여 안내는 부분틀니를 거는 치아(지대치) 치료를 따로 본인이 내는 비급여로 적고 있습니다[3].
9. 상담 때 물어볼 것
- 내 상태에서 가능한 방법이 무엇인지
- 방법마다 기간과 총액
- 보험이 되는 부분과 안 되는 부분
- 하고 나서 관리와 조정은 어떻게 하는지
보험 틀니는 만드는 도중 다른 병원으로 옮기는 것이 제한되고, 중간에 그만두면 그 단계까지의 비용을 냅니다[2]. 시작하기 전에 일정과 병원을 정해 두세요.
10. 자주 묻는 질문
- 임플란트와 틀니 중 뭐가 나은가요?
- 남은 치아, 뼈 상태, 몸 건강, 기간, 비용에 따라 달라집니다. 한쪽이 늘 낫다고 말할 수 없습니다.
- 치아가 하나도 없으면 임플란트 보험이 되나요?
- 안 됩니다. 완전 무치악은 임플란트 보험 대상이 아니고[1], 치아가 전혀 없는 턱은 완전틀니로 합니다[3].
- 본인부담률이 서로 다른가요?
- 건강보험은 둘 다 30%지만, 의료급여는 임플란트 1종 10%·2종 20%, 틀니 1종 5%·2종 15%입니다[1][2][3].
- 둘 다 보험으로 받을 수 있나요?
- 기준이 따로라 각각 판단합니다. 개인의 상태와 급여 이력에 따라 다르니 치과나 공단에 확인하세요.
- 둘을 같이 쓸 수도 있나요?
- 임플란트를 심어 틀니를 고정하는 방식이 있습니다. 되는지는 입 안 상태를 보고 정합니다.
- 틀니는 끼운 뒤 조정을 받을 수 있나요?
- 보험 틀니는 끼운 뒤 3개월 동안 6회까지 시술료 없이 조정을 받습니다[2].
- 임플란트도 끼운 뒤 관리가 보험이 되나요?
- 보철을 올린 뒤 3개월 안에는 진찰료만 냅니다. 3개월이 지나면 보철과 관련된 유지관리는 비급여입니다. 주위 잇몸병 치료는 해당 급여 항목으로 계산합니다[1].
- 차상위 계층은 본인부담이 다른가요?
- 공단 안내로 차상위 희귀난치성질환자는 임플란트 10%·틀니 5%, 만성질환자 등은 임플란트 20%·틀니 15%입니다[1][2].
11. 출처
- 국민건강보험공단 — 치과임플란트 급여안내
- 국민건강보험공단 — 노인틀니 급여안내
- 정부24 — 의료급여 틀니·치과임플란트 지원
- 질병관리청 국가건강정보포털 — 치과 임플란트
- 한국소비자원 — 치과 임플란트 시술 관련 피해, 매년 증가 추세(피해예방주의보, 2024-06-28)
- 질병관리청 국가건강정보포털 — 노인의 영양
- 질병관리청 국가건강정보포털 — 발치
출처 링크는 2026-09-26에 확인했습니다.